


Medan, 8 September 2026 — Mahasiswa Program Studi Akuntansi Sektor Publik Fakultas Vokasi Universitas Sumatera Utara (USU) memperoleh wawasan mengenai perkembangan regulasi dan perpajakan aset kripto melalui International Summer Course 2026 pada sesi “Navigating Crypto Taxation 2026” bersama Zulfikar Azhar sebagai narasumber.
Sesi ini menjadi ruang pembelajaran bagi mahasiswa untuk memahami bagaimana perkembangan aset kripto dan teknologi blockchain membawa tantangan baru bagi otoritas pajak. Materi tidak hanya membahas mekanisme perpajakan aset kripto di Indonesia, tetapi juga mengajak peserta melihat persoalan tersebut dari perspektif regulasi global, privasi keuangan, serta daya saing ekonomi digital.
Dalam pemaparannya, Zulfikar Azhar menjelaskan bahwa ekosistem aset kripto memiliki karakteristik yang berbeda dari transaksi ekonomi konvensional. Transaksi berbasis blockchain dapat berlangsung melalui jaringan yang tersebar secara global sehingga tidak selalu memiliki batas geografis yang jelas.
Materi presentasi menjelaskan bahwa sifat borderless tersebut menimbulkan tantangan dalam menentukan lokasi perpajakan. Struktur transaksi yang memanfaatkan entitas luar negeri maupun platform terdesentralisasi dapat memperumit proses pencocokan antara transaksi dengan yurisdiksi wajib pajak. Selain itu, sifat pseudonymous pada alamat dompet kripto juga menjadi tantangan karena riwayat transaksi dapat terlihat pada blockchain, tetapi menghubungkan alamat tersebut dengan pemilik sebenarnya tidak selalu mudah.
Persoalan tersebut kemudian dikaitkan dengan perkembangan standar transparansi global. Materi memperkenalkan Crypto-Asset Reporting Framework (CARF) yang dirancang untuk mendukung pertukaran data aset kripto secara otomatis antarnegara. Implementasi standar tersebut menjadi salah satu upaya untuk memperkuat transparansi dan mengurangi risiko penghindaran pajak melalui transaksi lintas negara.
Pembahasan juga memperlihatkan bahwa setiap negara dapat memiliki pendekatan berbeda dalam memperlakukan aset kripto untuk tujuan perpajakan. Dalam materi, Indonesia disebut mengklasifikasikan aset kripto sebagai aset keuangan digital yang diperlakukan setara dengan sekuritas. Sementara itu, Amerika Serikat memperlakukannya sebagai properti, sedangkan sejumlah negara lain memiliki pendekatan perpajakan yang berbeda sesuai dengan karakter transaksi dan kebijakan masing-masing.
Perbedaan tersebut turut muncul dalam sesi diskusi ketika seorang mahasiswa asal Malaysia membagikan perspektif mengenai perlakuan perpajakan aset kripto di negaranya. Ia menjelaskan bahwa perlakuan pajak dapat mempertimbangkan sifat transaksi dan aktivitas wajib pajak. Aset kripto yang dibeli dan disimpan sebagai investasi dapat memperoleh perlakuan berbeda dibandingkan aktivitas pembelian dan penjualan secara berulang yang dilakukan sebagai kegiatan perdagangan.
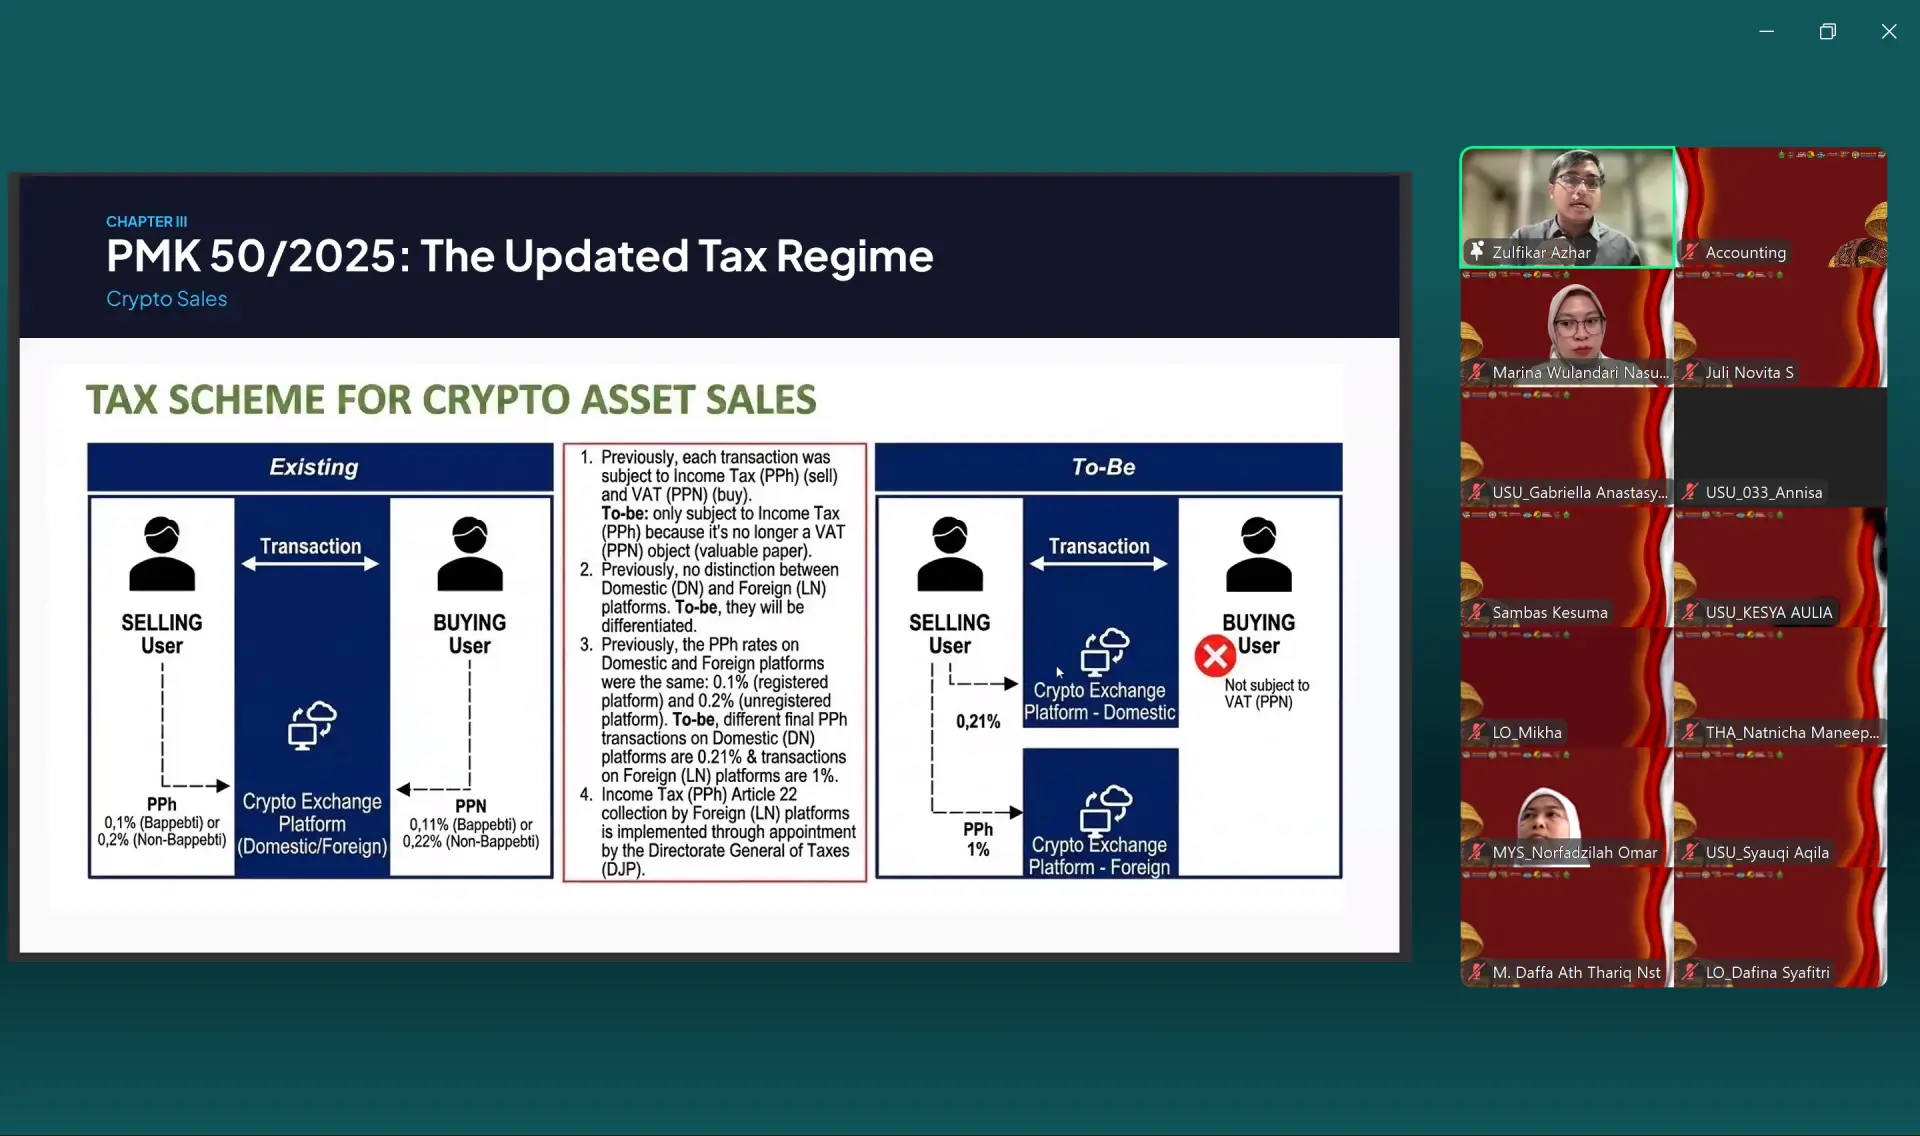
Menanggapi hal tersebut, Zulfikar menjelaskan bahwa pendekatan Indonesia menggunakan mekanisme PPh final atas transaksi penjualan aset kripto, sehingga pengenaan pajak tidak didasarkan pada perhitungan keuntungan atau kerugian individual dari setiap transaksi seperti pendekatan capital gain. Menurutnya, pendekatan tersebut menjadi pilihan yang lebih sederhana dalam kondisi ekosistem aset kripto yang masih terus berkembang.
Materi juga menjelaskan bahwa berdasarkan PMK 50/2025, transaksi penjualan aset kripto dan layanan yang berkaitan dengan ekosistem tersebut memperoleh perlakuan pajak yang berbeda. Aset kripto diperlakukan sebagai sekuritas sehingga transaksi asetnya tidak dikenai PPN, sementara layanan yang diberikan oleh platform pertukaran dan aktivitas tertentu dalam ekosistem kripto tetap memiliki perlakuan PPN tersendiri.
Salah satu pembahasan menarik dalam sesi tersebut adalah hubungan antara hak atas privasi keuangan dan kebutuhan negara untuk memastikan kepatuhan perpajakan. Zulfikar mengajak peserta mempertimbangkan batas yang perlu ditetapkan antara perlindungan privasi individu dan kepentingan publik. Menurut perspektif yang disampaikan dalam sesi, regulator tidak harus mengetahui setiap transaksi individu secara rinci, tetapi perlu memiliki mekanisme yang memungkinkan otoritas memastikan kewajiban perpajakan telah dipenuhi.
Dalam menjawab pertanyaan mahasiswa, ia mengemukakan tiga pendekatan, yaitu mengatur titik pertemuan aset kripto dengan ekonomi riil (choke points), menerapkan batas yang proporsional berdasarkan materialitas, serta memanfaatkan teknologi kepatuhan yang tetap mempertimbangkan privasi.
Pendekatan choke points misalnya dapat diarahkan pada bursa atau platform pertukaran yang menjadi titik pertemuan antara ekosistem kripto dan sistem keuangan konvensional. Sementara itu, ambang batas pelaporan dapat digunakan untuk membedakan transaksi biasa dengan transaksi yang memiliki materialitas tertentu.
Selain persoalan perpajakan, diskusi juga menyoroti tantangan pemerintah dalam menjaga keseimbangan antara fiscal integrity dan daya saing ekosistem inovasi digital. Zulfikar mengangkat pertanyaan mengenai bagaimana Indonesia dapat menyusun kebijakan yang mampu menjaga kepatuhan tanpa mendorong inovator maupun modal berpindah ke negara lain yang menawarkan lingkungan perpajakan lebih kompetitif. Materi juga menempatkan persoalan tersebut sebagai salah satu dilema utama regulasi aset kripto: aturan kepatuhan yang terlalu berat berpotensi mengurangi daya saing platform domestik dan mendorong aktivitas menuju yurisdiksi luar negeri.
Persoalan tersebut semakin kompleks karena aset kripto tidak hanya berkaitan dengan aktivitas jual beli, tetapi juga berkembang dalam ekosistem Decentralized Finance (DeFi) seperti staking, lending, decentralized exchange, dan yield farming. Karakteristik DeFi yang minim perantara, terdesentralisasi, serta menggunakan struktur transaksi yang kompleks menjadi tantangan tersendiri bagi sistem perpajakan konvensional.
Pembahasan kemudian berkembang menjadi diskusi interaktif yang mempertemukan perspektif mahasiswa dari berbagai negara. Pertanyaan yang muncul tidak hanya berkaitan dengan mekanisme pengenaan pajak, tetapi juga menyentuh aspek regulasi, pengawasan risiko, klasifikasi aset, kepatuhan, hingga perbedaan pendekatan perpajakan antarnegara.
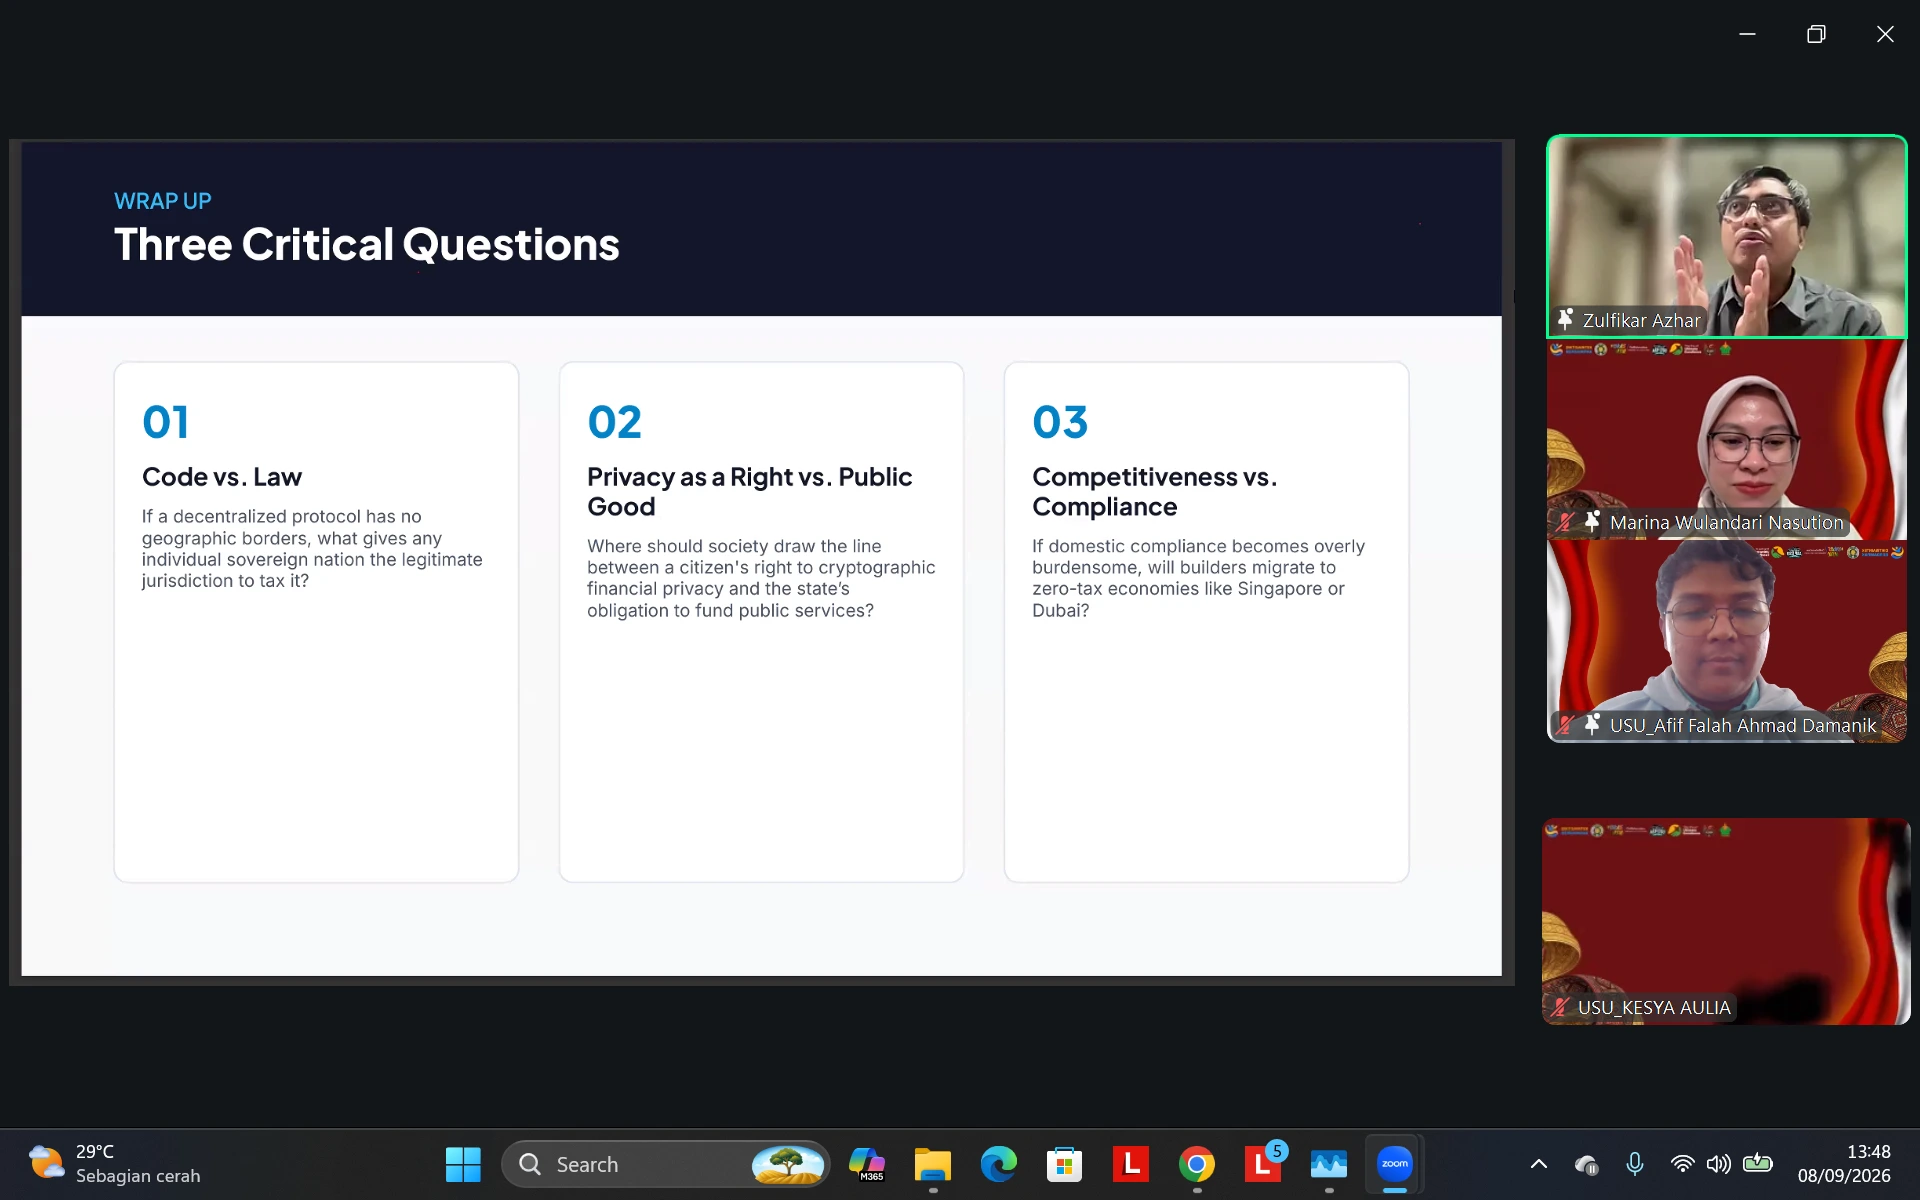
Tiga pertanyaan kritis diberikan narasumber di akhir sesi pemaparan menjadi salah satu bagian utama sesi, yakni “Code vs. Law”, “Privacy as a Right vs. Public Good”, serta “Competitiveness vs. Compliance”. Ketiganya mengajak mahasiswa melihat bahwa perkembangan aset kripto tidak semata-mata merupakan persoalan teknologi atau perpajakan, tetapi juga berkaitan dengan kewenangan negara, kepentingan publik, dan arah kebijakan ekonomi digital.
Melalui sesi tersebut, mahasiswa Akuntansi Sektor Publik tidak hanya memperoleh pemahaman mengenai bagaimana aset kripto diperlakukan dalam sistem perpajakan Indonesia, tetapi juga diajak memahami mengapa suatu kebijakan perpajakan dibentuk, tantangan yang dihadapi regulator, serta bagaimana kebijakan tersebut dibandingkan dengan pendekatan negara lain.
Pembelajaran ini memperkuat perspektif mahasiswa bahwa perkembangan teknologi digital menuntut calon akuntan sektor publik untuk tidak hanya memahami perhitungan dan regulasi perpajakan, tetapi juga mampu melihat keterkaitan antara teknologi, kebijakan fiskal, tata kelola, dan kepentingan publik.